

به گزارش پترو معدن؛ تولید نخستین کامیون معدنی تمامبرقی جهان با بهرهگیری از باتریهای سدیمیون در معدن تانگشان سانیو آغاز شد. همکاری میان هینا باتری و تانلی هوی اینداستری منجر به توسعهی این خودرو بر پایهی پلتفرم TLE120 شده است. باتریهای سری هایشینگ با ظرفیت ۶۷۶ کیلوواتساعت و چگالی انرژی ۱۶۵ واتساعت بر کیلوگرم، نیازهای حملونقل سنگین در مسافتهای کوتاه را پوشش میدهند.
قابلیت شارژ سریع این خودرو امکان تکمیل چرخه شارژ از صفر تا ۱۰۰ درصد را در مدت ۲۰ تا ۲۵ دقیقه فراهم میکند. باتریهای سدیمیون برخلاف مدلهای لیتیومیونی، در دمای پایین دچار افت ظرفیت نمیشوند که این ویژگی عملکرد کامیون را در مناطق سردسیر بهبود میبخشد. عمر مفید باتری نیز با بیش از ۸۰۰۰ بار چرخه شارژ، با طول عمر کامیون همخوانی دارد.
از سوی دیگر کمبود محصولات آهن اسفنجی، الگوی تأمین مواد اولیه فولاد در خاورمیانه و شمال آفریقا را تغییر داده است؛ بهطوریکه اختلال در عرضه از سوی ایران و لیبی، فولادسازان منطقه را به بررسی گزینههای جایگزین از جمله چدن سوق داده و زمینه افزایش قیمت بریکت گرم و سایر محصولات آهن اسفنجی را فراهم کرده است.
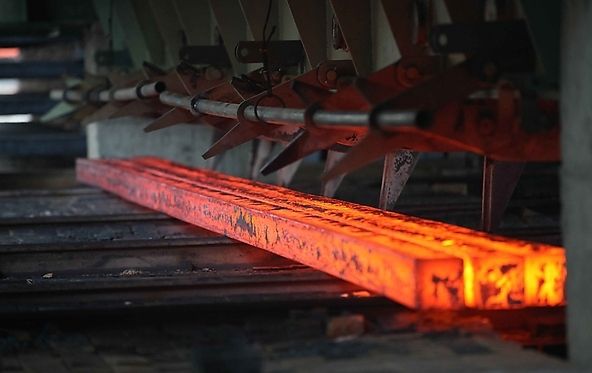
بازار آهنبریکت گرم (HBI) در منطقه خاورمیانه و شمال آفریقا طی هفتههای اخیر با محدودیت فزاینده عرضه مواجه شده است. اختلال در تأمین از سوی دو عرضهکننده مهم منطقه، یعنی ایران و لیبی، نگرانیها درباره کمبود مواد اولیه مورد نیاز فولادسازان را افزایش داده و انتظارات برای رشد قیمتها را تقویت کرده است.
صادرات HBI ایران همچنان تحت تأثیر مشکلات و اختلالات لجستیکی قرار دارد. بر اساس اطلاعات فعالان بازار، یک محموله ۵۰ هزار تنی متعلق به صبا فولاد خلیجفارس هنوز امکان حمل پیدا نکرده و در چند مرحله مجدداً به بازار عرضه شده است.
تلاشها برای انتقال این محموله از مسیر عمان نیز نتیجهبخش نبوده و فروش احتمالی آن به یک خریدار در عربستان سعودی نیز نهایی نشده است. دلیل اصلی این شرایط، ادامه تنشهای منطقهای و عدم تمایل برخی مالکان کشتی به بارگیری محموله از بنادر ایران عنوان میشود.
در سوی دیگر بازار، شرکت آهن و فولاد لیبی که طی سالهای اخیر به یکی از تأمینکنندگان مهم HBI در منطقه تبدیل شده است، با مشکلات تأمین برق مواجه شده و بهدلیل اختلالات انرژی، گواهی فورسماژور صادر کرده است. با این حال، این شرکت اخیراً قراردادی جدید برای تحویل HBI در ماه سپتامبر به یکی از خریداران کشورهای عضو شورای همکاری خلیجفارس نهایی کرده است. قیمت این قرارداد ۳۵۵ دلار بهازای هر تن فوب اعلام شده است.
فعالان بازار معتقدند در صورت تداوم محدودیت عرضه، فشار افزایشی بر قیمت HBI تشدید خواهد شد. با این حال، توان رشد قیمت این محصول همچنان ارتباط مستقیمی با بازار قراضه دارد. HBI در کورههای قوس الکتریکی میتواند جایگزین بخشی از قراضه مصرفی شود و در برخی ترکیبهای تولید، تا حدود ۲۰ درصد از نیاز به قراضه را پوشش دهد.
از نگاه فعالان صنعت، استفاده از DRI و HBI زمانی از نظر اقتصادی جذاب خواهد بود که قیمت این محصولات در محدوده حدود ۷۵ درصد و حداکثر ۸۰ درصد قیمت قراضه قرار داشته باشد. در حال حاضر، قراضه HMS 1&2 (80:20) بسته به مبدأ با قیمت تقریبی ۳۷۰ تا ۳۷۵ دلار بهازای هر تن CFR ترکیه معامله میشود. بر همین اساس، اگرچه عرضه HBI محدود شده است، فولادسازان احتمالاً در برابر پذیرش قیمتهای بسیار بالاتر مقاومت خواهند کرد.
با افزایش نگرانیها درباره دسترسی به آهن اسفنجی و بریکت، الگوی خرید فولادسازان منطقه نیز در حال تغییر است. چدن اکنون بهعنوان یکی از گزینههای جایگزین مورد توجه فولادسازان کشورهای شورای همکاری خلیجفارس قرار گرفته و گزارشها از حرکت یک محموله ۱۰ هزار تنی چدن از هند به مقصد جده حکایت دارد.
انتظار میرود در هفتههای آینده قیمت محصولات آهن اسفنجی و بریکت همزمان با محدودتر شدن عرضه افزایش یابد و هزینه تأمین مواد اولیه فولادسازان را تحت فشار بیشتری قرار دهد. با تداوم محدودیتهای صادراتی ایران و ابهام درباره وضعیت تولید شرکت آهن و فولاد لیبی، فعالان بازار انتظار ندارند کمبود موجود دستکم تا اواسط سپتامبر برطرف شود.
در مجموع، بحران عرضه HBI در منطقه صرفاً به افزایش قیمت یک محصول محدود نمیشود، بلکه میتواند ترکیب مواد اولیه مورد استفاده فولادسازان خاورمیانه و شمال آفریقا را نیز تغییر دهد؛ تغییری که در آن چدن و سایر مواد اولیه جایگزین، سهم بیشتری در راهبرد تأمین کارخانههای فولادی خواهند داشت.
انتهای پیام/

















